– Tekst sponsorowany –
Konkurencyjność – zeroemisyjność jako nowy warunek kontraktów
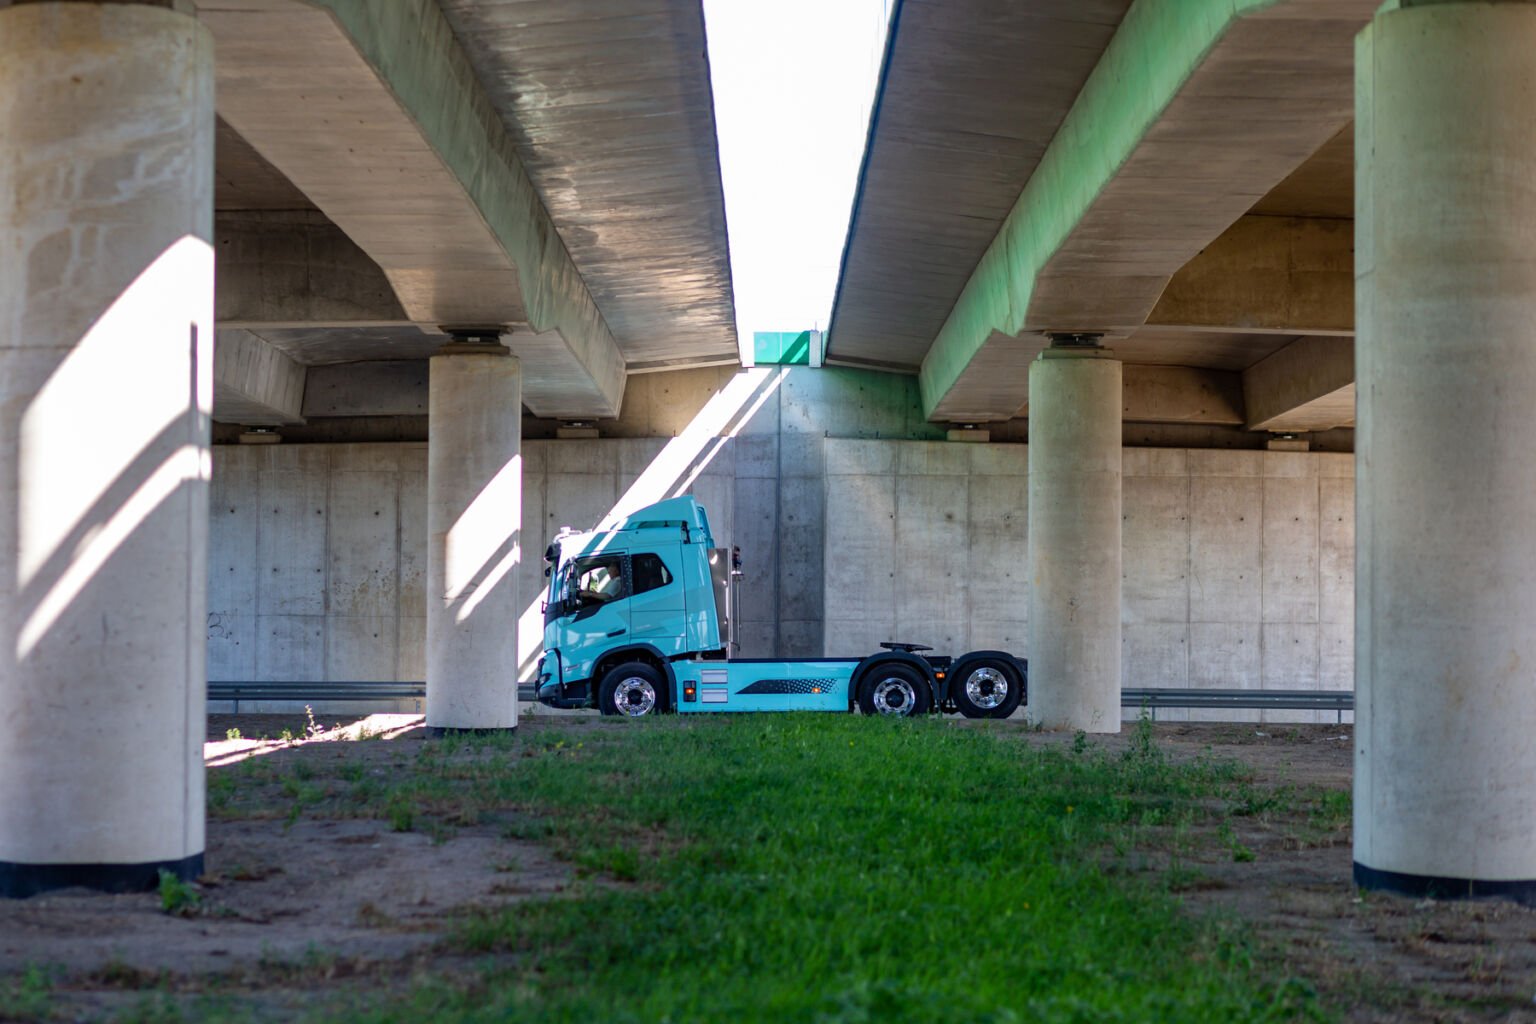
Polscy przewoźnicy konkurują na rynku europejskim. Jeżeli infrastruktura dla ciężkiego transportu elektrycznego (eHDV) rozwinie się szybciej w Niemczech, Niderlandach (Holandia) czy Francji, dostęp polskich firm do zeroemisyjnych usług będzie zależał nie tylko od ich decyzji inwestycyjnych, ale i od jakości infrastruktury w kraju. Ryzyko jest realne: część kontraktów może trafiać do przewoźników zdolnych spełnić wymagania emisyjne klientów. Nie chodzi o to, by z dnia na dzień wymienić całe floty, lecz o stworzenie warunków do stopniowego wejścia w rynek tam, gdzie ma to już dziś sens ekonomiczny i operacyjny. Transformacji nie należy więc traktować jako obciążenia branży, ale jako inwestycję w jej konkurencyjność. Pierwsze doświadczenia zbierają już operatorzy tacy jak GreenWay, który prowadzi w Polsce dedykowane lokalizacje eHDV wykorzystywane do pilotaży i pierwszych regularnych operacji.
Programy wsparcia – trzy filary za 6 mld zł
Polska zbudowała już zręby systemu wsparcia. NFOŚiGW prowadzi trzy równoległe programy finansowane z Funduszu Modernizacyjnego, każdy z budżetem 2 mld zł – łącznie 6 mld zł. Pierwszy wspiera zakup i leasing zeroemisyjnych pojazdów kategorii N2 i N3 (do 400 tys. zł na N2 oraz 750 tys. zł na N3). Drugi finansuje ogólnodostępne stacje ładowania dla transportu ciężkiego – w pierwszym naborze rekomendowano 170 przedsięwzięć obejmujących 843 stacje o łącznej mocy ponad 600 MW, głównie wzdłuż bazowej sieci TEN-T oraz w centrach logistycznych. Trzeci, skierowany do operatorów systemów dystrybucyjnych (OSD), wspiera rozbudowę sieci energetycznej zasilającej te stacje; przy lokalizacjach na sieci bazowej TEN-T wymaga zapewnienia mocy co najmniej 3,6 MW, a budżet pierwszego naboru zwiększono do 1,42 mld zł wobec dużego zainteresowania OSD.
Wąskie gardła – energetyka musi wyprzedzać rynek
Flota, stacje i sieć muszą powstawać równolegle, lecz w różnym tempie. Ciężarówkę można zamówić szybko, stację wybudować w kilka miesięcy, natomiast zasilanie dużego hubu o mocy kilku–kilkunastu megawatów to często kilkuletni proces inwestycyjny.
Dlatego energetyka i zabezpieczenie lokalizacji muszą ruszać najwcześniej. Kluczowa pozostaje synchronizacja harmonogramów operatorów stacji (CPO) i OSD – bez niej może powstać stacja bez zasilania albo sieć wyprzedzająca hub o lata. To wyzwanie organizacyjne, nie techniczne; branża pracuje nad modelem wczesnej wymiany informacji o lokalizacjach, mocy i harmonogramach w ramach współpracy Polskiego Stowarzyszenia Nowej Mobilności z PTPiREE. Drugim ograniczeniem jest dostępność dużych działek przy głównych trasach, trzecim – kapitał: operatorzy, którzy finansują jeszcze nierentowną infrastrukturę osobową, muszą rozpoczynać kolejny kapitałochłonny cykl inwestycji.

TCO – dlaczego sama dotacja nie wystarcza
Uruchomienie programu zakupowego to krok pozytywny, jednak dotychczasowe zainteresowanie pokazuje, że sama dopłata nie uruchamia transformacji flot. Przewoźnik decyduje na podstawie całkowitego kosztu posiadania (TCO), a elektryczna ciężarówka wciąż jest znacząco droższa od diesla; dotacja różnicę ogranicza, ale jej nie znosi.
Dochodzą do tego koszt finansowania i energii, wpływ zasięgu oraz czasu ładowania na produktywność, a także niepewna wartość rezydualna – rynek wtórny eHDV dopiero powstaje. Polski transport działa w modelu leasingowym, tymczasem dotacja bywa ograniczona do opłaty wstępnej, a proces wypłaty wymaga finansowania pomostowego. Rynek potrzebuje więc pakietu: sprawnego leasingu, mechanizmów ograniczających ryzyko wartości rezydualnej (np. gwarantowanego buy-backu producenta), dostępnej infrastruktury, szybszych przyłączeń oraz konkurencyjnego kosztu energii. Sama dopłata do zakupu tego równania nie rozwiąże.
Huby, taryfy i kapitał – co przesądzi o tempie
Hub dla ciężarówek to nie większa stacja osobowa, lecz element infrastruktury logistyczno-energetycznej: geometria placu pozwalająca na przejazd zestawu bez cofania, zaplecze dla kierowców, mix ładowania CCS i megawatowego MCS oraz rezerwacja stanowisk z fizyczną kontrolą wjazdu. W pierwszej fazie warto dopuścić do części hubów samochody osobowe i dostawcze – to poprawia wykorzystanie i profil ryzyka inwestycji. Największą dźwignią mogą się jednak okazać taryfy dystrybucyjne.
Hub od początku rezerwuje bardzo dużą moc, którą przez pierwsze lata wykorzystuje w niewielkim stopniu; wysoki stały koszt mocy obciąża ekonomię projektu właśnie wtedy, gdy tworzy on rynek. Przejściowa konstrukcja taryf, silniej powiązana z rzeczywistym wykorzystaniem sieci, mogłaby poprawić rentowność bez publicznego finansowania CAPEX – i leży też w interesie OSD, dla których dojrzały hub eHDV to duży, stabilny odbiorca energii. Bo kapitał jest dziś ostrożniejszy: inwestorzy pytają o dodatni EBITDA i cash flow, oczekują zabezpieczonej lokalizacji, zsynchronizowanego przyłączenia i możliwości etapowego wzrostu. Zadaniem najbliższych lat nie jest zatem zastąpienie prywatnego kapitału publicznym, lecz stworzenie warunków, w których inwestowanie w eHDV będzie racjonalne ekonomicznie.