W skrócie:
- Nowe wymogi lokalizacyjne dla EV produkowanych w Europie mają wzmocnić unijny przemysł i ograniczyć zależność od importu
- Ambitne cele mogą okazać się trudne do osiągnięcia
- Produkcja europejskich baterii może nie nadążyć za wzrastającym popytem – wynika z raportu Mobility Global
- I to pomimo oczekiwanego wzrostu europejskiej produkcji ogniw bateryjnych do 306 GWh w 2032 roku
- Największym wyzwaniem pozostają surowce, koszty i dominacja Chin
- Ogniwa produkowane w Europie są obecnie od 24 do 33 proc. droższe od importowanych odpowiedników z Państwa Środka
Europa chce więcej komponentów „made in EU”, ale…
Unia Europejska przygotowuje kolejne narzędzie mające wzmocnić konkurencyjność rodzimego przemysłu motoryzacyjnego. Industrial Accelerator Act (IAA) ma stopniowo zwiększać udział europejskich komponentów w pojazdach elektrycznych kwalifikujących się do wsparcia publicznego i zachęt zakupowych.
Problem polega na tym, że zdolności produkcyjne europejskiego sektora bateryjnego mogą okazać się… niewystarczające, by sprostać nowym wymaganiom. Takie wnioski płyną z analizy przygotowanej przez Mobility Global dla ACEA, która ocenia gotowość europejskiego łańcucha dostaw baterii do spełnienia przyszłych wymogów lokalizacyjnych.

Zgodnie z założeniami IAA pierwszy etap regulacji miałby wejść w życie około 2027-2028 roku. Wówczas bateria montowana w samochodzie elektrycznym musiałaby zawierać co najmniej trzy główne komponenty pochodzące z Unii Europejskiej, w tym ogniwa. Około 2030-2031 roku wymagania zostałyby zaostrzone do pięciu kluczowych elementów europejskiego pochodzenia, wśród których obowiązkowo miałyby znaleźć się ogniwa, system zarządzania baterią (BMS) oraz materiały aktywne katody (CAM).
Bateryjne scenariusze
Autorzy raportu przeanalizowali trzy scenariusze popytu. Pierwszy zakłada objęcie wymogami całego rynku samochodów elektrycznych. Drugi skupia się na rynku flotowym, wynajmie, samochodach firmowych i zamówieniach publicznych.
Trzeci, najbardziej zachowawczy, obejmuje wyłącznie auta firmowe oraz zamówienia sektora publicznego. Wnioski? Niestety nie napawają optymizmem. Jak podkreśla ACEA, „we wszystkich scenariuszach poza jednym podaż nie dogoni popytu, mimo oczekiwanego wzrostu europejskiej produkcji ogniw bateryjnych do 306 GWh w 2032 roku”.
Oznacza to, że ograniczona dostępność baterii pozostanie główną barierą dla zwiększania liczby pojazdów kwalifikujących się do zachęt przewidzianych dla produktów spełniających kryteria „made in EU”. Według wyliczeń organizacji, jeśli IAA zacznie obowiązywać w 2028 roku, nawet około 3 mln samochodów może nie kwalifikować się do związanych z nim dopłat wyłącznie z powodu niedoboru odpowiednich komponentów bateryjnych.
Jeszcze trudniejsza sytuacja dotyczy pojazdów użytkowych. W segmencie średnich i ciężkich samochodów dostawczych oraz ciężarowych luka między popytem a podażą ma się powiększać aż do 2032 roku, osiągając poziom 23 GWh. Według raportu zapotrzebowanie będzie wówczas około czterokrotnie wyższe niż dostępne europejskie dostawy.
Nie tylko moce produkcyjne są problemem
Paradoksalnie autorzy badania wskazują, że sama budowa kolejnych fabryk nie rozwiąże problemu. Jak zaznaczono „lokalizację ograniczają technologia, cena i dostępność, a nie sama zdolność produkcyjna”. Jednym z kluczowych wyzwań jest rozbieżność między strukturą europejskich inwestycji a kierunkiem rozwoju rynku. Większość planowanych gigafabryk na kontynencie została zaprojektowana z myślą o produkcji ogniw NMC, wykorzystujących nikiel, mangan i kobalt.
Tymczasem producenci samochodów coraz częściej sięgają po tańsze baterie litowo-żelazowo-fosforanowe (LFP), których globalny rynek jest dziś zdominowany przez chińskich producentów.
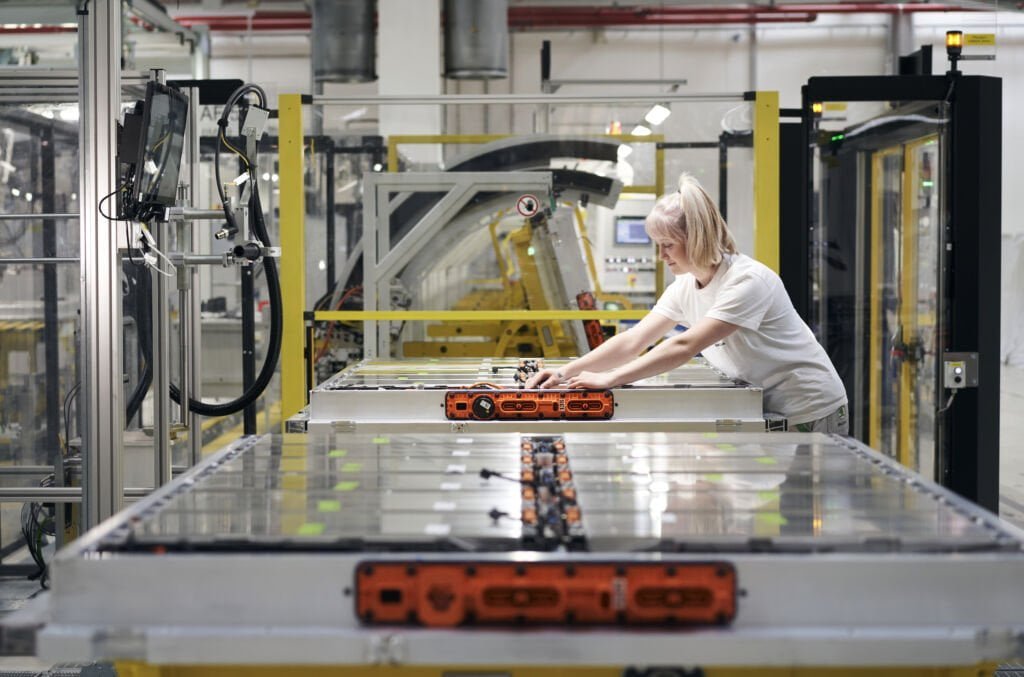
I znowu – według raportu obecnie jedynie dwa zakłady w Europie są zdolne do produkcji ogniw LFP, a do 2032 roku trzy z pięciu europejskich fabryk posiadających takie możliwości mają znajdować się pod kontrolą chińskich właścicieli. Jednocześnie udział technologii LFP w rynku ma wzrosnąć do około 35 proc.
Drugim problemem pozostaje też koszt. Z analiz Mobility Global wynika, że ogniwa produkowane w Europie są obecnie od 24 do 33 proc. droższe od importowanych odpowiedników z Kraju Środka. Oznacza to różnicę od 14,7 do 19,7 dolarów na każdej kilowatogodzinie pojemności baterii. Co więcej, nawet europejskie fabryki należące do chińskich koncernów są w stanie produkować taniej niż europejscy konkurenci. Raport wskazuje, że różnica cenowa wynosi od około 12 do 17 proc., co ma związek między innymi z przewagą chińskich firm w dostępie do materiałów aktywnych katod oraz doświadczeniem zdobytym dzięki eksploatacji dużych zakładów produkcyjnych.
Surowce pozostają największym wąskim gardłem
Największe obawy budzi jednak sytuacja w segmencie materiałów aktywnych katod (CAM) i anod (AAM), które są niezbędne do produkcji baterii. Jak podkreślają autorzy analizy, to właśnie te ogniwa łańcucha dostaw stanowią obecnie najpoważniejsze ograniczenie dla rozwoju europejskiego przemysłu bateryjnego. Nawet w najbardziej ostrożnym scenariuszu popyt na materiały katodowe około 2030 roku ma być blisko dwukrotnie wyższy od krajowych możliwości produkcyjnych.

W konsekwencji spełnienie wymogów drugiego etapu IAA, zakładającego obowiązkową lokalizację produkcji ogniw, materiałów katodowych i systemów zarządzania baterią, może okazać się niezwykle trudne. Raport wskazuje również, że niedobory materiałów aktywnych anod dodatkowo zwiększają ryzyko po stronie dostaw surowców. Co istotne, luka w produkcji materiałów CAM i AAM może nie zostać zamknięta aż do lat 2038-2040, nawet przy relatywnie ograniczonym poziomie popytu!
Ambicje wymagają przemysłowych fundamentów
ACEA przekonuje, że wyniki analizy są argumentem za bardziej pragmatycznym podejściem do lokalizacji produkcji. Eksperci są przy tym zdania, że sama regulacja nie wystarczy, jeśli przemysł nie będzie dysponował odpowiednimi mocami wytwórczymi, konkurencyjnymi kosztami oraz stabilnym otoczeniem inwestycyjnym.
Dlatego – podsumowują autorzy raportu – skuteczność Industrial Accelerator Act będzie zależała nie tylko od ambitnych wymogów dotyczących lokalnego pochodzenia komponentów, lecz przede wszystkim od zdolności stworzenia pełnego i konkurencyjnego ekosystemu produkcji baterii, począwszy od wydobycia i przetwarzania surowców, przez materiały aktywne, aż po gotowe ogniwa i systemy zarządzania energią.
Oskar Włostowski