W skrócie:
- Polska dziś należy do największych producentów wodoru w Unii Europejskiej
- Rozwój technologii wodorowe hamują koszty, regulacje i brak infrastruktury
- ORLEN podczas międzynarodowego forum pokazał, jak chce przejść do projektów wodorowych działających na skalę przemysłową
- W Polsce działa obecnie 13 stacji tankowania wodoru. Siedem z nich należy do ORLEN-u
ORLEN gospodarzem Forum
Technologia wodorowa ma za sobą etap, w którym niemal każda duża spółka energetyczna prezentowała strategie, mapy przyszłych instalacji i ambitne cele na następną dekadę. Teraz zaczyna się znacznie trudniejsza część: znalezienie odbiorców, zapewnienie dostaw energii, zbudowanie infrastruktury i stworzenie modelu, który będzie się finansowo spinał.
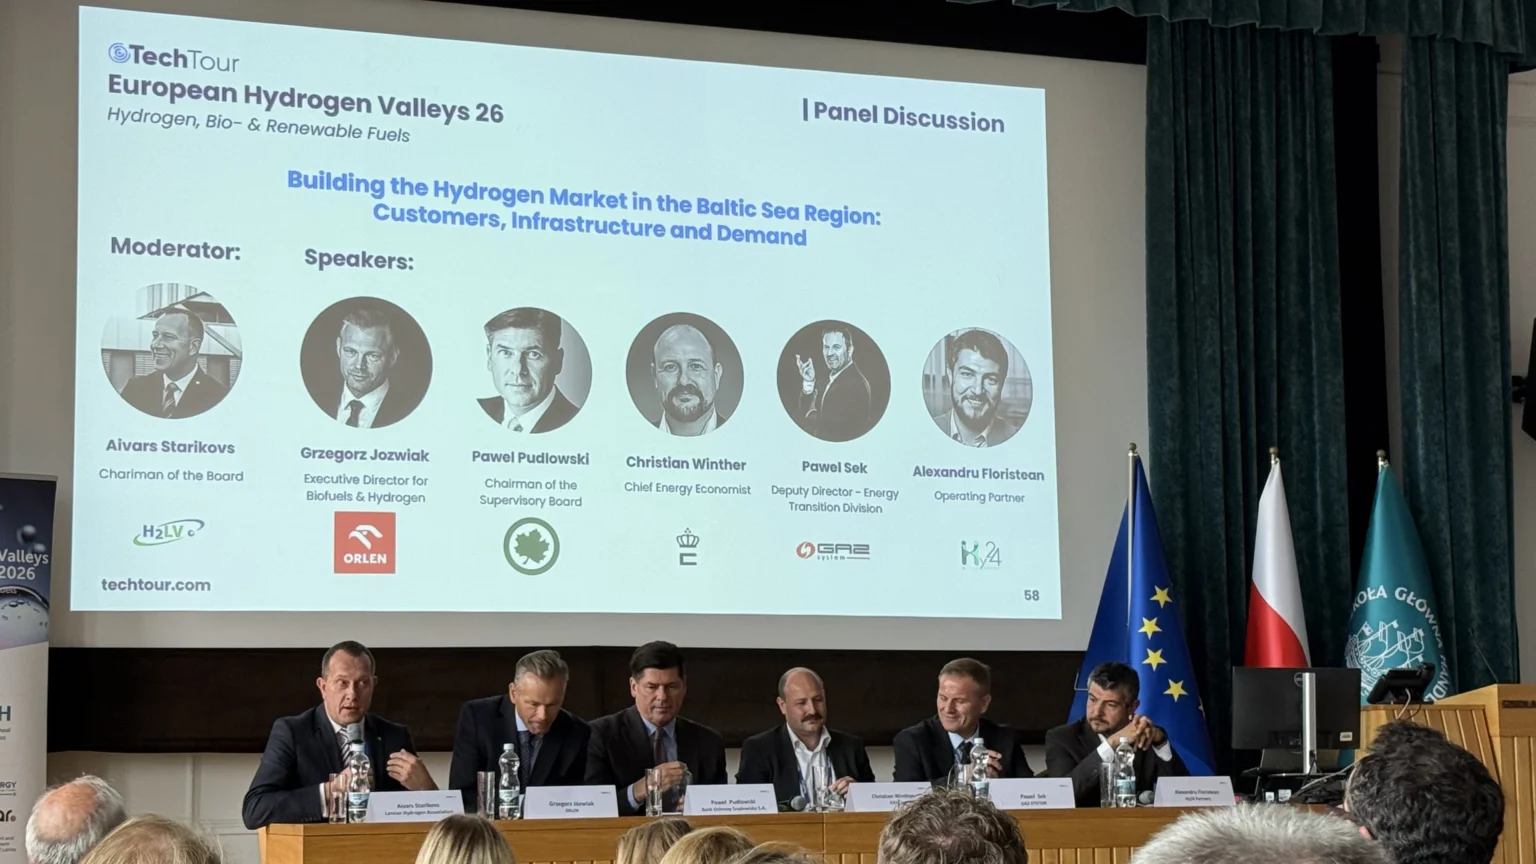
To właśnie temu poświęcono Tech Tour European Hydrogen Valleys Investment Forum 2026, które 11 września odbyło się w Szkole Głównej Handlowej w Warszawie. Gospodarzem wydarzenia był ORLEN, a w spotkaniu uczestniczyli przedstawiciele biznesu, administracji, uczelni, inwestorów oraz projektów Dolin Wodorowych z różnych części Europy.
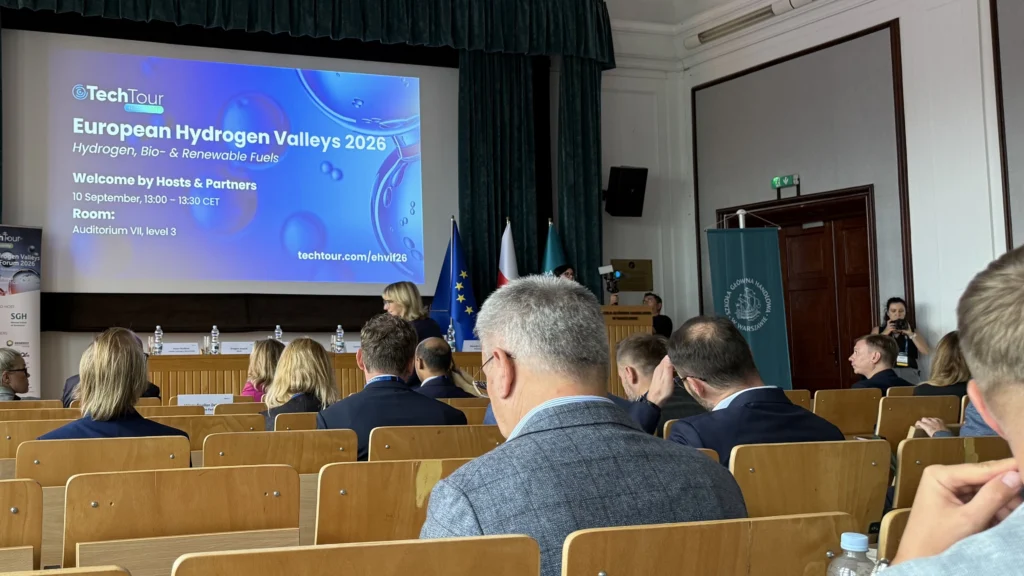
Wydarzenie po raz pierwszy odbyło się w Polsce, a jednym z jego głównych tematów było przejście od pilotaży do przedsięwzięć, które można realnie sfinansować i wdrożyć.
Polska produkuje dużo wodoru. Tyle że głównie tego tradycyjnego
Punktem wyjścia do rozmowy jest pozycja Polski. Grzegorz Jóźwiak, dyrektor wykonawczy ds. biopaliw i wodoru w ORLEN, przypomniał podczas forum, że Polska jest trzecim pod względem wielkości producentem wodoru w Unii Europejskiej.
Nie oznacza to jednak, że już dziś dysponujemy w pełni rozwiniętym rynkiem zielonego wodoru. Według danych PARP w 2024 r. w Polsce wyprodukowano około 665 tys. ton wodoru, czyli 8,7% całej produkcji w UE. Zaledwie około 0,1% stanowił jednak wodór zielony. Zdecydowana większość nadal powstaje z paliw kopalnych i jest zużywana przede wszystkim w rafineriach oraz przemyśle chemicznym.
To właśnie istniejące zapotrzebowanie przemysłu może być jednym z fundamentów nowego rynku. Podczas panelu „Building the Hydrogen Market in the Baltic Sea Region: Customers, Infrastructure and Demand” („Budowa rynku wodoru w regionie Morza Bałtyckiego: odbiorcy, infrastruktura i popyt”) Jóźwiak zwracał uwagę, że nie ma jeszcze rynku wodoru porównywalnego z dojrzałymi rynkami innych nośników energii. Nie oznacza to jednak, że nie da się dziś budować konkretnych projektów.
– Czy istnieje płynny rynek wodoru – w takim znaczeniu, w jakim zazwyczaj rozumiemy rynek? Zdecydowanie nie. Czy można jednak zbudować uzasadnienie biznesowe dla projektów, które są realne i mają sens pod względem biznesowym, technologicznym oraz ryzyka? Zdecydowanie tak – mówił Jóźwiak.
Cztery lata temu projekty tylko na slajdach
Skala zmian najlepiej widoczna jest w transporcie. Jóźwiak podczas późniejszej dyskusji podsumował, że kilka lat temu polski rynek niskoemisyjnego i odnawialnego wodoru właściwie dopiero zaczynał powstawać.
– Pamiętam, że cztery lata temu o naszych projektach mówiliśmy właściwie tylko na slajdach, a Polska była białą plamą, jeśli chodzi o rozwiązania wykorzystujące niskoemisyjny lub odnawialny wodór. Dzisiaj sytuacja jest już trochę inna – podkreślił przedstawiciel ORLEN-u.
W Polsce działa obecnie 13 stacji tankowania wodoru. Siedem z nich należy do ORLEN-u. Są to ogólnodostępne obiekty w Poznaniu, Katowicach, Wałbrzychu, Włocławku, Pile, Płocku i Gdyni. Ostatnia z nich została uruchomiona w czerwcu.
ORLEN nie budował ich jednak z założeniem, że nagle pojawią się tysiące prywatnych samochodów na wodór. Model oparto przede wszystkim na zapewnieniu konkretnego odbiorcy – najczęściej chodzi floty autobusów.
– Zdaliśmy sobie sprawę, że trzeba rozwijać inwestycje po obu stronach. Musimy budować stacje tankowania wodoru, ale równolegle trzeba tworzyć rynek. Dlatego zdecydowaliśmy się lokować stacje tam, gdzie to paliwo rzeczywiście jest potrzebne – tłumaczył Jóźwiak.

To ważne także z punktu widzenia ekonomii. Stacja stojąca przy flocie regularnie tankowanych autobusów ma znacznie bardziej przewidywalne wykorzystanie niż obiekt zbudowany wyłącznie z nadzieją, że w przyszłości pojawią się klienci.
ORLEN chce zużywać wodór także w rafineriach i przy produkcji biopaliw
Transport jest jednak tylko częścią planu. Znacznie większym odbiorcą może być sam przemysł ORLEN-u. W strategii Grupy przewidziano rozwój elektrolizerów, które mają produkować odnawialny wodór zastępujący część wodoru powstającego obecnie z gazu ziemnego.
Portfel Programu Wodorowego obejmuje projekty elektrolizerów o łącznej mocy około 400 MW. W 2025 r. ORLEN otrzymał 1,7 mld zł bezzwrotnego finansowania z KPO dla programów Green H2 i Hydrogen Eagle. Znaczna część wsparcia dotyczy elektrolizerów o mocy 200 MW.
Do 2035 r. Grupa chce dysponować około 0,9 GW mocy elektrolizerów. Razem z instalacjami, w których wodór ma być wytwarzany z odpadów komunalnych, ma to dać ponad 130 tys. ton odnawialnego wodoru rocznie.
Wodór ma być potrzebny nie tylko bezpośrednio w rafineriach. Jóźwiak wskazywał również na produkcję HVO czy zrównoważonych paliw lotniczych SAF. Polska dysponuje dużym zapleczem surowców biologicznych, natomiast kraje nordyckie mają dostęp do dużych ilości energii odnawialnej. Połączenie tych dwóch elementów może być jednym z modeli regionalnej współpracy.
Problemem są przepisy dotyczące zielonego wodoru
W części poświęconej barierom rozwoju rynku Jóźwiak najmocniej akcentował regulacje. Szczególnie chodzi o zasady kwalifikowania wodoru jako RFNBO, czyli odnawialnego paliwa pochodzenia niebiologicznego.
Unijne przepisy wymagają m.in. spełnienia kryterium dodatkowości. Oznacza ono w uproszczeniu, że energia zużywana do produkcji odnawialnego wodoru powinna pochodzić z nowych lub dodatkowych źródeł OZE, a nie z już istniejących instalacji, które wcześniej zasilały innych odbiorców. Produkcja wodoru musi być też odpowiednio powiązana w czasie i miejscu z dostępnością zielonej energii. Chodzi o to, by rozwój elektrolizerów rzeczywiście prowadził do powstawania nowych mocy OZE, a nie pośrednio zwiększał produkcję energii z paliw kopalnych.
Zdaniem Jóźwiaka obecna konstrukcja tych wymogów może jednak utrudniać wykorzystanie elektrolizerów przez duże zakłady przemysłowe.
– Kiedy modelowaliśmy przyszłą pracę elektrolizera o mocy 100 MW przy rafinerii, okazało się, że wpływ dodatkowości i korelacji godzinowej jest na tyle duży, że pojawia się nawet problem ze stabilnym wprowadzeniem tego wodoru do sieci rafineryjnej – mówił.
ORLEN chce więc większej elastyczności, która pozwoli projektom osiągnąć dodatni wynik ekonomiczny i przejść do finalnej decyzji inwestycyjnej.
Jóźwiak podkreślał też drugi postulat: neutralność technologiczną. Jego zdaniem polityka UE nie powinna ograniczać się wyłącznie do RFNBO, jeśli inne technologie pozwalają znacząco ograniczyć emisje.
– Chcielibyśmy, żeby możliwe było wytwarzanie niskoemisyjnych produktów wszystkimi dostępnymi technologiami. Neutralność technologiczna to nasz pierwszy postulat. Potrzebujemy nie tylko odnawialnego wodoru RFNBO, ale również wodoru niskoemisyjnego, jeśli ma on pomagać realizować cele transformacji i dekarbonizacji – mówił.
HySPARK połączy Włocławek z Lotniskiem Chopina
Przykładem projektu, który ma łączyć kilka elementów całego łańcucha, jest HySPARK. ORLEN rozwija go wraz z międzynarodowym konsorcjum. Projekt otrzymał blisko 9 mln euro wsparcia z programu Clean Hydrogen Partnership.
Nie chodzi tylko o samo postawienie stacji. Wodór ma być produkowany we Włocławku, następnie dostarczany do Warszawy i wykorzystywany m.in. przez pojazdy obsługi Lotniska Chopina oraz transport miejski.
Podczas konferencji Jóźwiak poinformował o kolejnym etapie projektu.
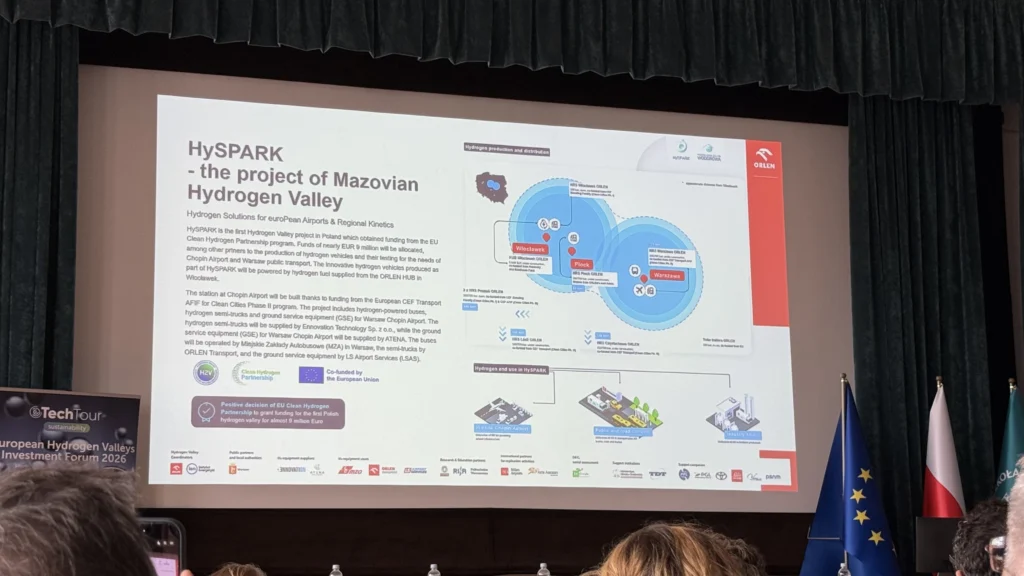
– Dzisiaj osiągnęliśmy jeden z kluczowych kamieni milowych – mamy pierwszy prototyp ciężarówki napędzanej wodorem. W projekcie HySPARK chcemy mieć cztery takie pojazdy. Będą dostarczały wodór z hubu we Włocławku do Warszawy – powiedział.
Koncepcja zakłada więc ograniczenie emisji nie tylko podczas końcowego wykorzystania paliwa, ale także w samym łańcuchu jego dostaw.
Bałtyk ma połączyć tanią energię z dużym popytem
Drugi kierunek to współpraca regionalna. Na początku września ORLEN i 13 innych firm oraz organizacji z dziewięciu państw utworzyły Baltic Energy Initiative. Jednym z obszarów współpracy ma być właśnie regionalny rynek wodoru.
Logika jest następująca: Finlandia, Szwecja i pozostałe kraje nordyckie mają bardzo dobre warunki do produkcji energii odnawialnej, a w przyszłości również konkurencyjnego cenowo wodoru. Polska i Niemcy dysponują natomiast dużym popytem przemysłowym. Brakuje jednego kluczowego elementu – infrastruktury pozwalającej połączyć te rynki.
– Dzisiaj brakującym punktem jest połączenie rurociągowe pomiędzy krajami nordyckimi a Europą Środkową. To naprawdę kluczowa kwestia: jak zainwestować w tę infrastrukturę, żebyśmy mogli wykorzystać pełen potencjał odnawialnej energii i wodoru z północy – dodał Jóźwiak.
Właśnie infrastruktura, odbiorcy oraz ekonomia projektów przewijały się przez całe forum częściej niż wizje wodoru jako „paliwa przyszłości”. Rynek nie jest już bowiem na etapie udowadniania, że wodór można wyprodukować, zatankować do autobusu czy wykorzystać w rafinerii. Pytanie brzmi dziś, czy można zrobić to wystarczająco tanio, stabilnie i na tyle dużą skalę, by projekty zaczęły działać jako normalny biznes.
Na tym tle ORLEN jest jednym z podmiotów, które w Polsce rzeczywiście przeszły od deklaracji do konkretnych inwestycji. Działające stacje tankowania, projekty elektrolizerów, rozwój HySPARK-u czy próba połączenia produkcji wodoru z rafineriami i biopaliwami pokazują, że koncern buduje cały łańcuch – od wytwarzania, przez logistykę, po odbiorców.
Nie oznacza to oczywiście, że rynek jest już gotowy ani że wszystkie projekty okażą się opłacalne. ORLEN ma jednak tę przewagę, że może testować różne zastosowania wodoru na dużą skalę i jednocześnie sam być jego znaczącym odbiorcą. To właśnie takie projekty pokażą w najbliższych latach, gdzie wodór rzeczywiście ma ekonomiczny sens, a gdzie pozostanie technologią zbyt drogą lub zbyt skomplikowaną do szerokiego wykorzystania.
Red. Maciej Gis