W skrócie:
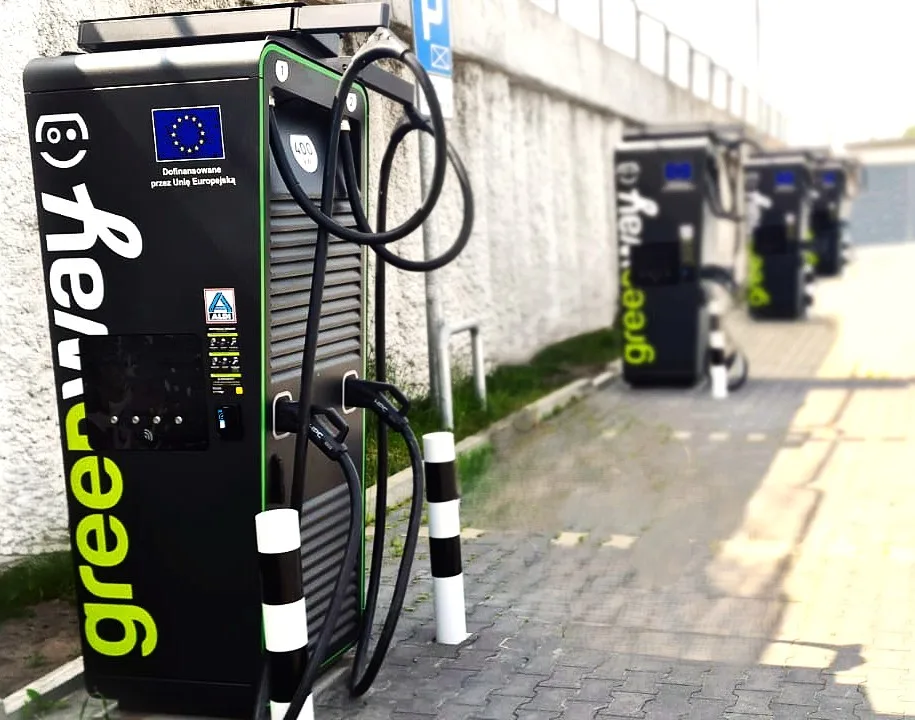
• GreenWay kontroluje 20,5% rynku ogólnodostępnych punktów szybkiego ładowania.
• Lidl zwiększył udział do 17,5%, a Powerdot zajmuje trzecie miejsce z wynikiem 15,3%.
• GreenWay zapowiada ponad 20 kolejnych hubów z ładowarkami o mocy do 400 kW jeszcze w 2026 roku.
GreenWay czuje oddech konkurencji
Rynek publicznych ładowarek w Polsce rośnie tak szybko, że pozycje największych operatorów potrafią zmieniać się w ciągu kilku miesięcy. GreenWay nadal pozostaje numerem jeden w segmencie szybkiego ładowania, ale jego przewaga nad konkurentami wyraźnie się zmniejszyła.
Według danych F5A New Mobility Research and Consulting na koniec trzeciego kwartału 2026 roku GreenWay miał 20,5% udziału w rynku ogólnodostępnych punktów ładowania prądem stałym (DC). Drugie miejsce zajął Lidl Polska z wynikiem 17,5%, a trzecie Powerdot – 15,3%.
Dalej różnice są już znacznie większe. Orlen Charge ma 7,5% rynku, Kaufland 5,6%, a Tesla i Moya Energia po 3,4%.
Lidl coraz bliżej GreenWay
Najciekawsza jest jednak nie sama kolejność, lecz tempo zmian. W drugim kwartale GreenWay miał 21% rynku, Lidl 16,4%, a Powerdot 16,1%. Trzy miesiące później udział lidera spadł o 0,5 pkt proc., podczas gdy Lidl zyskał 1,1 pkt proc. Powerdot stracił natomiast 0,8 pkt proc.
Oznacza to, że przewaga GreenWay nad Lidlem stopniała do 3 pkt proc. Jeszcze na koniec pierwszego kwartału sytuacja wyglądała inaczej: GreenWay miał 20,5%, natomiast Lidl i Powerdot po 16,5%.
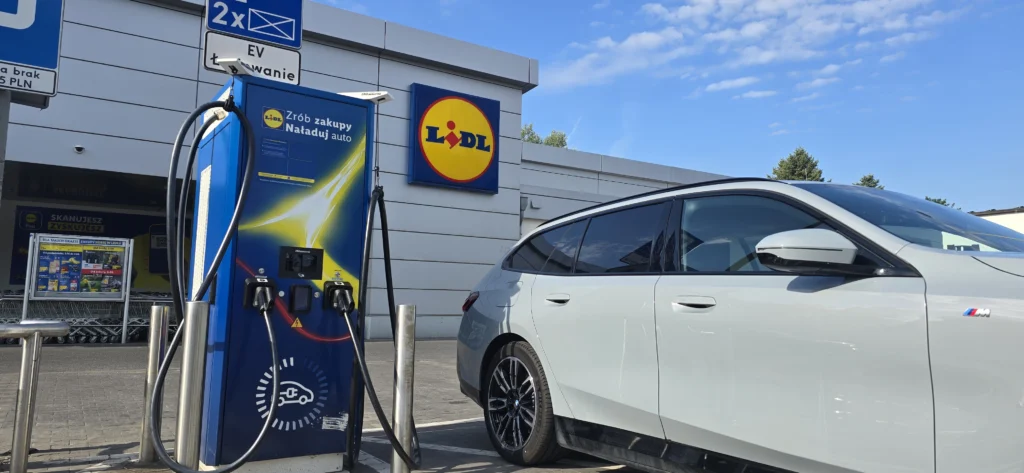
Największy wzrost w trzecim kwartale, obok Lidla, zanotowała Moya Energia, która zwiększyła udział o 1 pkt proc. Tesla zyskała 0,6 pkt proc.
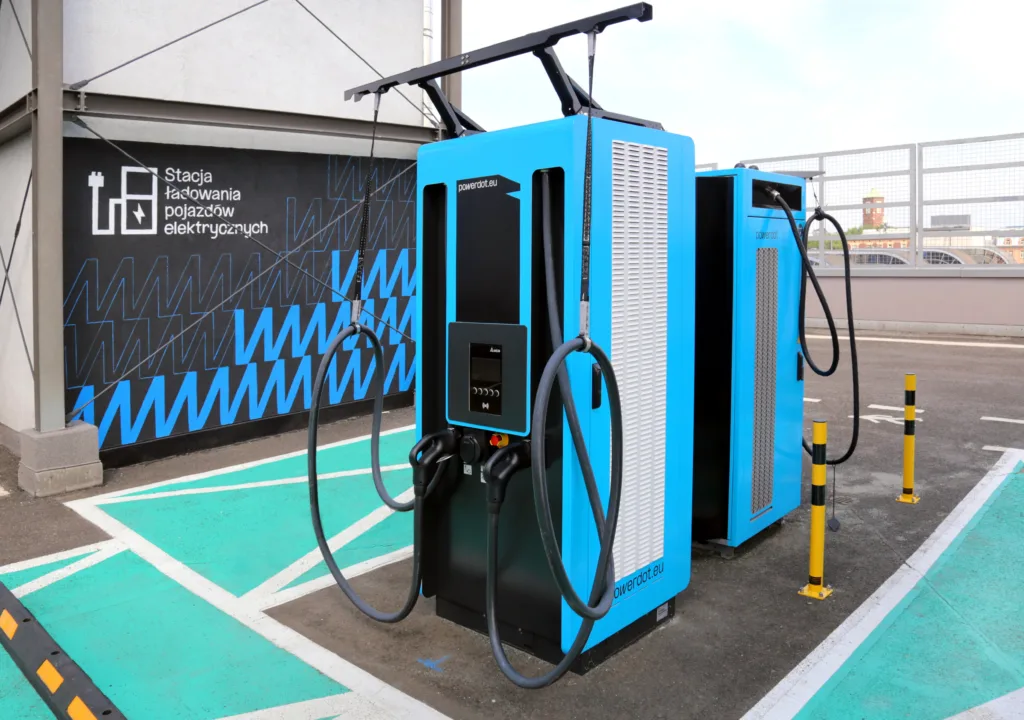
Ranking największych operatorów punktów szybkiego ładowania na koniec września wyglądał następująco:
- GreenWay Polska – 20,5%
- Lidl Polska – 17,5%
- Powerdot – 15,3%
- Orlen Charge – 7,5%
- Kaufland – 5,6%
- Tesla – 3,4%
- Moya Energia – 3,4%
- Elocity – 3,2%
- Budimex Mobility – 1,8%
- Polenergia – 1,7%
W Polsce jest już ponad 13,9 tys. publicznych punktów
Rosnące udziały największych operatorów trzeba zestawić z tempem rozwoju całego rynku. Według Polskiego Stowarzyszenia Nowej Mobilności (PSNM) pod koniec września w Polsce działało 13 936 ogólnodostępnych punktów ładowania. Już 7113 z nich, czyli 51%, stanowiły punkty wykorzystujące prąd stały, pozwalające na szybsze ładowanie samochodu. Jeszcze na koniec marca takich punktów było 5980. W ciągu pół roku ich liczba zwiększyła się więc o ponad 1100.
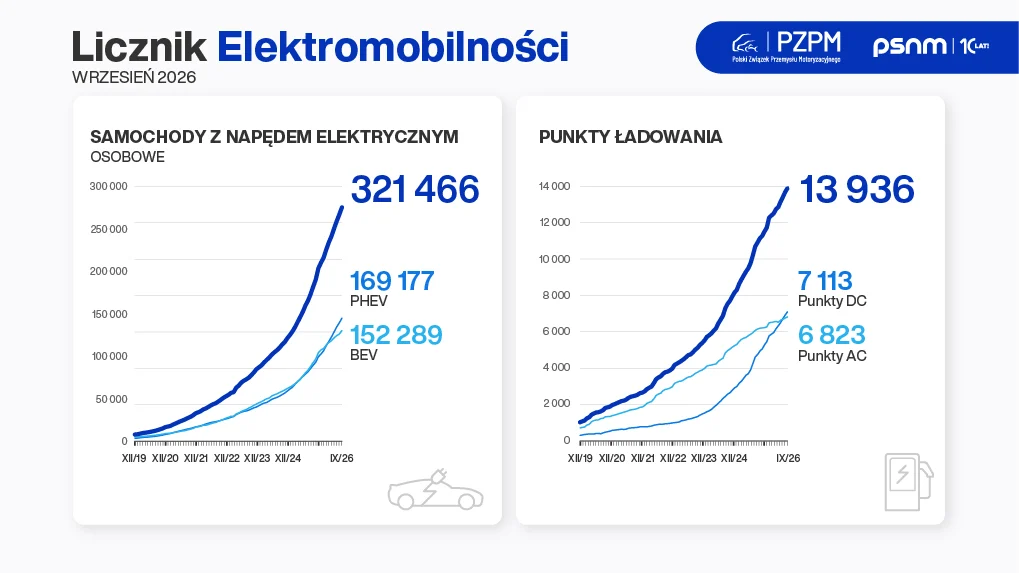
Na rynku widać więc duże zmiany. Jeszcze kilka lat temu publiczna infrastruktura opierała się w dużej mierze na urządzeniach prądu przemiennego (AC) o stosunkowo niewielkiej mocy. Dzisiaj operatorzy znacznie mocniej inwestują w szybkie i ultraszybkie ładowanie przy trasach, centrach handlowych czy sklepach.
GreenWay szykuje ponad 20 nowych hubów
GreenWay nie zamierza oddawać prowadzenia bez walki. Operator zapowiedział właśnie kolejny etap rozwoju swojej infrastruktury.
Jeszcze przed końcem 2026 roku w Polsce ma zostać uruchomionych ponad 20 nowych hubów ultraszybkiego ładowania. Według opublikowanej przez firmę mapy nowe lokalizacje pojawią się w różnych częściach kraju, a wykorzystywane urządzenia będą oferowały moc sięgającą 400 kW.
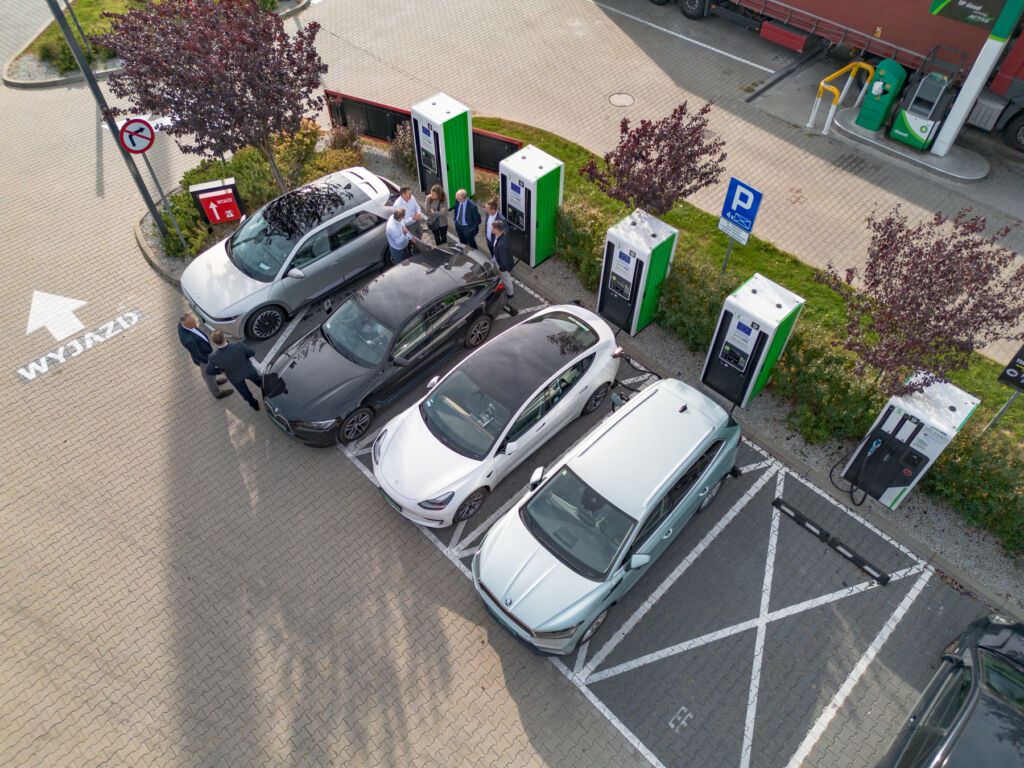
Firma coraz mocniej odchodzi tym samym od modelu pojedynczej szybkiej ładowarki na rzecz większych lokalizacji z kilkoma stanowiskami. Ma to znaczenie zwłaszcza przy trasach, gdzie liczy się nie tylko maksymalna moc urządzenia, ale również liczba samochodów, które mogą ładować się jednocześnie.
Rozbudowa trwa zresztą od początku roku. W pierwszym półroczu 2026 GreenWay uruchomił 81 własnych punktów ładowania o łącznej mocy 10,4 MW, z czego zdecydowana większość powstała w Polsce. W tym czasie liczba lokalizacji zwiększyła się o 9%, liczba punktów o 8%, a łączna moc infrastruktury o 11%.
Jeszcze wcześniej operator zakończył projekt obejmujący 35 ultraszybkich hubów i 253 nowe punkty ładowania prądem stałym o mocach dochodzących do 400 kW.
W ładowaniu AC prowadzi już Orlen
GreenWay nie jest natomiast liderem drugiej części rynku. W przypadku punktów ładowania prądem przemiennym (AC), wykorzystywanych głównie podczas dłuższych postojów, pierwsze miejsce na koniec trzeciego kwartału zajmował Orlen Charge z udziałem 13%.
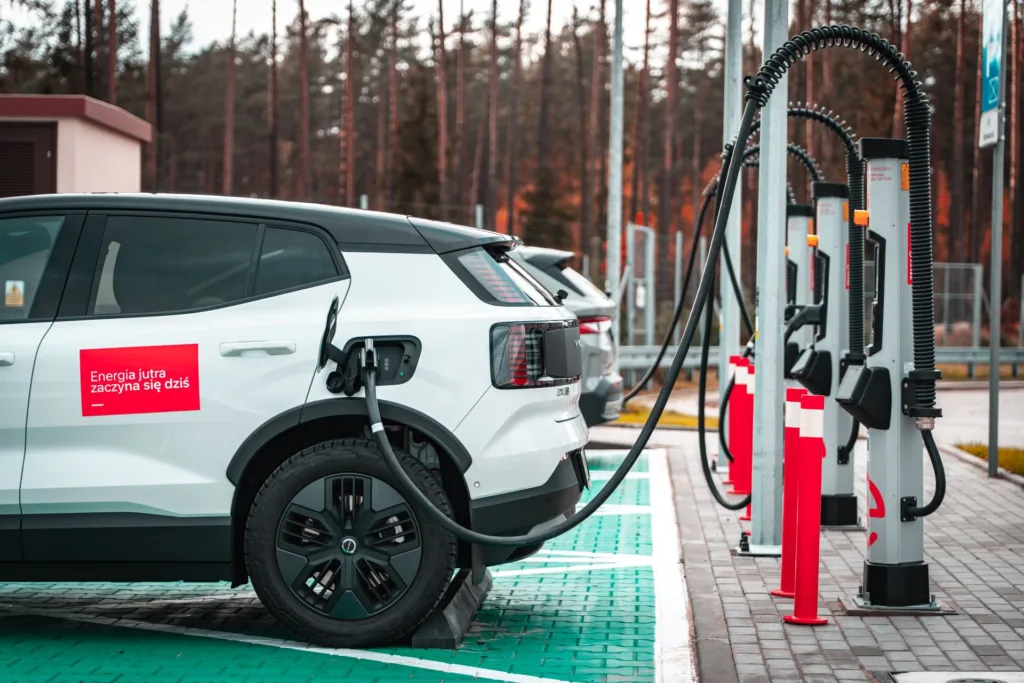
GreenWay znalazł się tuż za nim. Szczegółowy ranking F5A wskazuje na udział na poziomie 12,5%. Dalej znajdują się Elocity z wynikiem 8,3%, Eleport – 6,2% oraz Noxo – 6,1%.
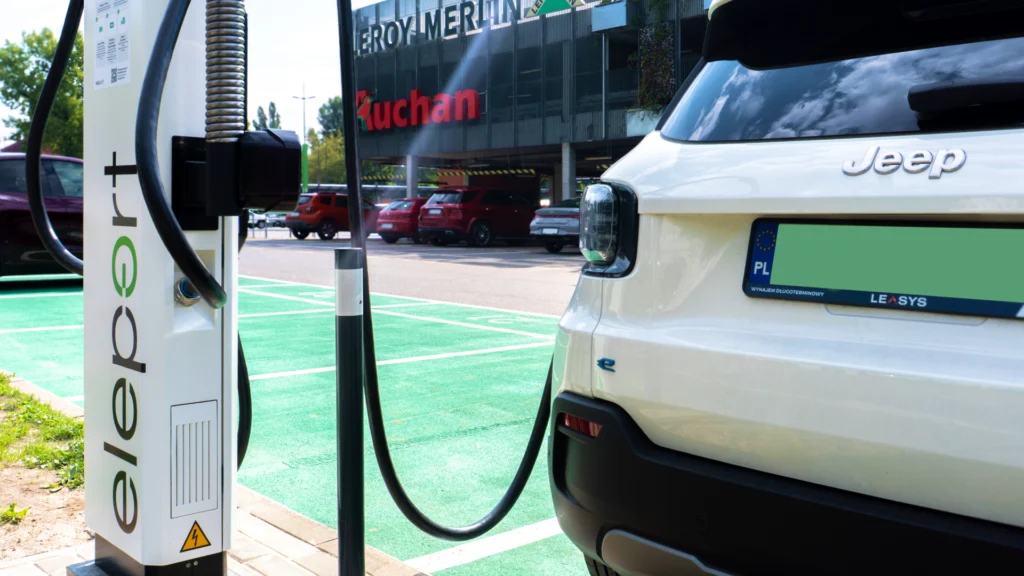
Różnice są więc niewielkie, ale kierunek zmian jest czytelny. Jeszcze na koniec 2025 roku GreenWay prowadził również w segmencie AC. Na koniec pierwszego kwartału 2026 roku Orlen miał już 13,2%, wobec 13,1% GreenWay, a po pierwszym półroczu obaj operatorzy mieli po 12,9%. Trzeci kwartał przyniósł więc wyraźniejsze rozdzielenie pozycji.
Rynek robi się coraz bardziej konkurencyjny
Najważniejszą zmianą nie jest jednak zamiana pojedynczych miejsc w rankingu. Polska infrastruktura ładowania zaczyna wchodzić w etap, w którym o kierowców walczy kilka dużych sieci działających według różnych modeli.
GreenWay rozwija klasyczną ogólnopolską sieć i coraz większe huby. Lidl i Kaufland wykorzystują ogromną bazę własnych sklepów oraz parkingów. Powerdot stawia przede wszystkim na lokalizacje przy obiektach handlowych i usługowych. Orlen ma do dyspozycji istniejącą sieć stacji paliw, natomiast Tesla coraz szerzej udostępnia swoje Superchargery użytkownikom samochodów innych marek.
Na koniec trzeciego kwartału GreenWay wciąż ma wyraźną pozycję lidera szybkiego ładowania, ale różnica między pierwszym a trzecim miejscem wynosi już tylko 5,2 pkt proc. Szczególnie szybko zbliża się Lidl.
Odpowiedzią GreenWay mają być kolejne inwestycje w duże i mocne lokalizacje. Ponad 20 nowych hubów zapowiedzianych jeszcze na ten rok może pomóc operatorowi utrzymać pierwsze miejsce. Jednocześnie tempo rozbudowy konkurencji wskazuje, że walka o pozycję największej sieci szybkiego ładowania w Polsce będzie coraz bardziej wyrównana.
Piotr Sobczyk